S-pushTAN - sichere Freigaben

App-Details
- Aktualisiert
- Veröffentlicht
- 12.12.2013
- Downloads
- 10.000.000+
- Erfordert
- 9
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
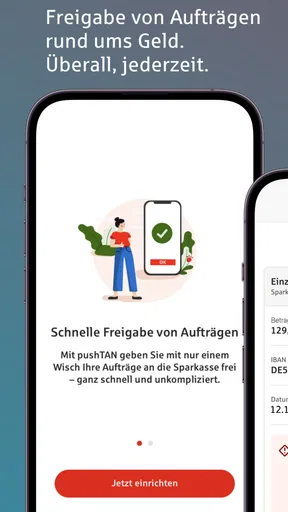
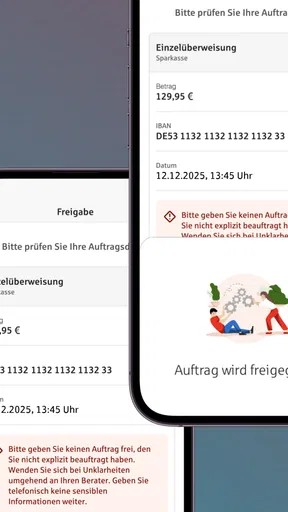
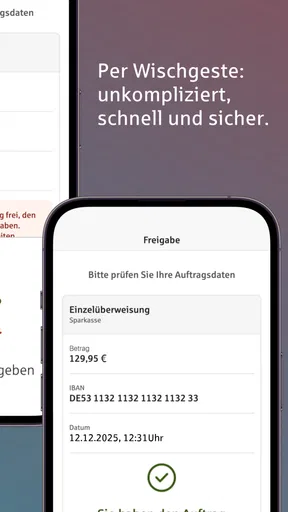
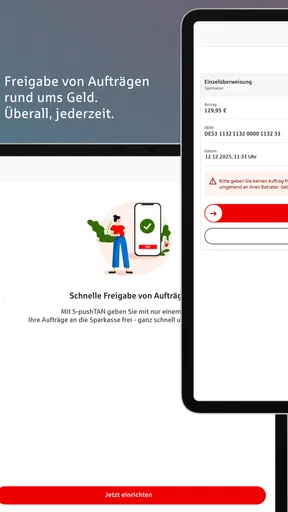
Details
- Bewertung
- 4,3von 5
- 17.41K Rezensionen
- Version
- 5.3.1
- Entwickler
- Star Finanz GmbH
Analyse von Norviv
Im Haushalt wird eine TAN-App oft erst dann wichtig, wenn gerade niemand Zeit für Umwege hat: Eine Rechnung soll bezahlt werden, ein Onlinekauf wartet auf die Bestätigung oder eine Kartenzahlung muss freigegeben werden. Ich sehe S-pushTAN vor allem als persönliches Werkzeug für solche Momente – nicht als gemeinsames Familienkonto. Das ist ein wichtiger Unterschied: Mehrere Menschen können sich ein Smartphone teilen, doch Bankzugang und Freigaben sollten klar einer verantwortlichen Person zugeordnet bleiben.
Ein Smartphone im Haushalt ist nicht automatisch ein gemeinsames Bankgerät
Ein realistisches Beispiel: Eine Person bestellt im Alltag etwas online, während die andere gerade das gemeinsame Telefon für einen Anruf nutzt. Wenn eine Zahlungsfreigabe ansteht, muss die zuständige Person das Gerät wieder übernehmen und prüfen, ob die angezeigte Transaktion wirklich zu ihrem Einkauf passt. Dieser kurze Wechsel ist weniger bequem, als wenn jede Person ihr eigenes eingerichtetes Gerät verwendet, verhindert aber, dass Freigaben beiläufig von jemand anderem bestätigt werden.
Ich würde die App deshalb nicht als Lösung für gemeinschaftlich verwaltete Finanzen missverstehen. Sie ersetzt weder Absprachen darüber, wer eine Zahlung ausführt, noch eine klare Trennung zwischen persönlichen und gemeinsamen Ausgaben. Für Paare oder Wohngemeinschaften ist sie dann praktisch, wenn eine Person die betreffende Bankverbindung verwaltet und die andere weiß, wen sie bei einer offenen Freigabe ansprechen muss. Wer dagegen erwartet, dass mehrere Haushaltsmitglieder unabhängig voneinander dieselbe TAN-App nutzen, sollte zuerst bei der eigenen Bank klären, welche Geräte- und Kontoregeln für das jeweilige Banking gelten.
Die Einrichtung ist eine persönliche Grenze, keine bloße Formalität
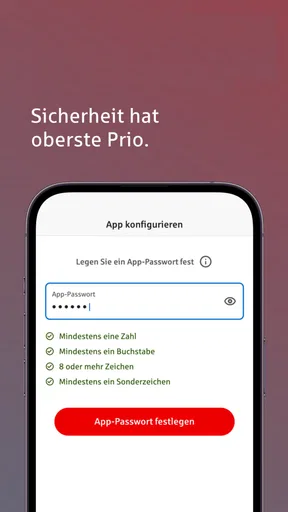
Beim Start geht es nicht nur darum, eine App zu installieren. Das Smartphone wird mit dem Online-Banking-Zugang verbunden, und damit entsteht eine direkte Verbindung zwischen einem Gerät und sensiblen Bankvorgängen. Ich würde die Einrichtung daher in Ruhe erledigen, statt sie zwischen Tür und Angel oder auf einem Telefon vorzunehmen, das ständig den Besitzer wechselt. Wer ein neues Gerät einrichtet, sollte außerdem darauf achten, die Schritte über die vorgesehenen Banking-Wege abzuschließen und das Telefon nicht unbeaufsichtigt liegen zu lassen.
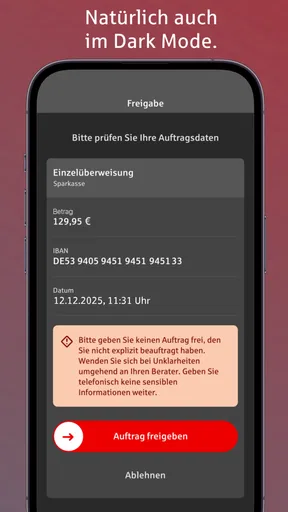
Vor dem Freigeben lohnt sich ein kurzer, immer gleicher Kontrollblick: Stimmen Empfänger, Betrag und Anlass mit dem überein, was ich selbst gerade veranlasst habe? Gerade wenn eine Benachrichtigung unerwartet kommt, ist es besser, erst die passende Banking-Anwendung zu öffnen oder den Vorgang zu prüfen, statt aus Gewohnheit auf Bestätigen zu tippen. Eine TAN-App kann den Freigabeschritt absichern; sie kann aber nicht für mich entscheiden, ob ich die angezeigte Zahlung wirklich beabsichtigt habe.
Bei gemeinsam genutzten Geräten ist auch die alltägliche Organisation entscheidend. Ich würde vorab vereinbaren, wer das Telefon für Bankfreigaben verwaltet und wie die andere Person die zuständige Person erreicht, wenn eine Zahlung dringend ist. Zugangsdaten oder Entsperrmöglichkeiten einfach weiterzureichen, nur um einen Vorgang schneller zu erledigen, ist kein guter Ersatz für diese Absprache. Wenn mehrere Menschen regelmäßig selbstständig Überweisungen bestätigen müssen, ist ein eigener, mit der Bank abgestimmter Zugang oft die passendere Lösung.
Freigaben koordinieren, ohne blind zu bestätigen
Der größte Nutzen zeigt sich nicht darin, dass eine TAN-App alle Finanzaufgaben übernimmt, sondern darin, dass ein konkreter Freigabeschritt nicht mehr an ein separates Verfahren auf Papier gebunden ist. Für den Alltag kann das bedeuten, eine Zahlung am Computer anzustoßen und die erforderliche Bestätigung am persönlichen Smartphone vorzunehmen. Bei einer Kartenzahlung im Internet hilft dieselbe Grundidee: Der Kauf wird nicht einfach mit einem Klick als erledigt betrachtet; die Freigabe bleibt ein eigener Moment, in dem ich prüfen sollte, ob die Anfrage zum gerade laufenden Einkauf passt.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
Das ist besonders hilfreich, wenn im Haushalt unterschiedliche Rollen bestehen. Eine Person kann etwa Rechnungen organisieren, während die andere Ausgaben im Blick behält. Die App schafft dabei keine gemeinsame Übersicht über solche Aufgaben und sollte auch nicht als Familienplaner verstanden werden. Der praktische Vorteil entsteht vielmehr durch eine klare Routine: Wer die Zahlung begonnen hat, informiert die Person, die sie freigeben kann, und diese prüft die Angaben selbst. Das kostet eine kurze Abstimmung, senkt aber das Risiko, dass eine unerwartete Anfrage aus bloßer Eile bestätigt wird.
Bei einer dringenden Zahlung ist es verlockend, den Sicherheitscheck abzukürzen. Ich würde genau dann besonders aufmerksam sein. Eine Meldung, die zeitlich nicht zu einer selbst ausgelösten Überweisung oder einem Onlinekauf passt, verdient eine Pause statt eines schnellen Fingertipps. Und wenn ein Vorgang auf einem gemeinsam verwendeten Telefon auftaucht, sollte klar sein, wer ihn veranlasst hat. Diese Gewohnheiten sind keine zusätzliche Funktion der App, sondern der Teil des Verfahrens, den die Nutzerinnen und Nutzer selbst verantworten.
Für wen passt die App – und wann eher nicht?
Star Finanz GmbH entwickelt die kostenlose Finanz-App, die sich an Menschen richtet, die für ihr Banking ein pushTAN-Verfahren nutzen und Freigaben mobil erledigen möchten. Sie ist besonders naheliegend, wenn dein Online-Banking bereits auf dieses Verfahren ausgerichtet ist und du ein verlässlich verfügbares, persönliches Smartphone verwendest. Wer dagegen kein Smartphone für Bankgeschäfte einsetzen möchte, ein Gerät regelmäßig mit mehreren Personen teilt oder bewusst möglichst wenige Zahlungswege digital abwickeln will, sollte die bei der eigenen Bank verfügbaren Alternativen vergleichen, statt sich allein von der Bequemlichkeit leiten zu lassen.
Der Unterschied zu einer Banking-App, die Kontostände, Umsätze und Überweisungen in den Mittelpunkt stellt, liegt hier im Freigabeweg: S-pushTAN ist für die Bestätigung von Vorgängen relevant und kann darüber hinaus mobiles Banking sowie Freigaben von Internet-Kartenzahlungen abdecken. Ob diese Kombination im persönlichen Alltag tatsächlich die bevorzugte Lösung ist, hängt davon ab, welche Funktionen die eigene Bank für den jeweiligen Zugang vorsieht. Ein Wechsel zwischen Apps kann weniger elegant sein als eine zusammengefasste Banking-Oberfläche, doch für Nutzerinnen und Nutzer, deren Bank auf pushTAN setzt, ist eine eigens dafür vorgesehene App eine klare und leicht einzuordnende Lösung.
Auch die Verbreitung kann bei der Entscheidung einordnend wirken: Die App kommt auf über zehn Millionen Installationen und wird im Durchschnitt mit vier von fünf Sternen bewertet; dazu gibt es rund 52.000 Bewertungen und etwa 17.000 schriftliche Rezensionen. Das ist kein Beleg dafür, dass jeder einzelne Ablauf reibungslos funktioniert, aber es zeigt, dass die Anwendung für viele Menschen Teil ihres Banking-Alltags ist. Ich würde die Erfahrungsberichte trotzdem nicht höher gewichten als die konkrete Frage, ob deine Bank und dein persönlicher Umgang mit dem Smartphone zu diesem Freigabeverfahren passen.
Die App ist kostenlos und für alle Altersgruppen freigegeben. Das macht sie jedoch nicht automatisch zu einer geeigneten Anwendung für Kinder oder zu einem Werkzeug, mit dem Eltern Bankgeschäfte gemeinsam verwalten können. Bei Minderjährigen entscheiden die tatsächliche Kontoregelung, die Zustimmung der verantwortlichen Erwachsenen und die Vorgaben der Bank. Für Erwachsene im selben Haushalt gilt ebenso: Die Altersfreigabe sagt nichts darüber aus, wer ein Konto benutzen darf. Bankzugänge sollten deshalb nicht allein deshalb geteilt werden, weil das Gerät oder die Wohnung gemeinsam genutzt wird.
Was bei Alltag, Gerätwechsel und Vertrauen zählt
Eine nützliche Routine ist, Freigaben möglichst auf dem Gerät der Person abzuwickeln, die auch den betreffenden Banking-Zugang verantwortet. Das wird besonders relevant, wenn ein Smartphone ersetzt wird oder vorübergehend nicht zur Verfügung steht: Dann sollte man nicht spontan ein fremdes Haushaltsgerät als Ersatz einrichten, sondern die vorgesehenen Schritte mit der Bank abstimmen. So bleibt nachvollziehbar, welches Gerät für die Freigabe gedacht ist und wer die Verantwortung dafür trägt.
Wer oft am Computer einkauft, profitiert eher von einer zügig erreichbaren Freigabe-App als jemand, der selten Onlinezahlungen tätigt. Umgekehrt sollte man den Komfort nicht mit automatischer Sicherheit verwechseln: Ein schneller Ablauf ist nur dann hilfreich, wenn ich die angezeigte Anfrage bewusst kontrolliere. Ich würde daher nicht jede Meldung als Aufforderung behandeln, sofort zu handeln. Eine Freigabe, die ich nicht zuordnen kann, ist ein Grund, den Vorgang zunächst zu überprüfen.
Ein weiterer Abwägungspunkt ist die Abhängigkeit vom eigenen Telefon. Wer das Gerät regelmäßig mitnimmt und im Alltag griffbereit hat, kann Freigaben meist in den normalen Ablauf einbauen. Wer dagegen häufig ohne Smartphone unterwegs ist, dessen Gerät von mehreren Personen genutzt wird oder der digitale Banking-Schritte bewusst vermeiden möchte, empfindet denselben Ablauf womöglich als zusätzliche Hürde. In diesem Fall ist nicht die App allein entscheidend, sondern ob die Bank eine andere passende Freigabemöglichkeit anbietet.
Seit dem Start am 12. Dezember 2013 ist die Anwendung lange Teil des digitalen Banking-Umfelds. Für mich ist das vor allem ein Hinweis darauf, dass es sich nicht um eine kurzfristige Spielerei handelt; wichtiger als das Alter der App bleibt aber, ob sie mit dem eigenen Bankzugang zusammenarbeitet und im persönlichen Sicherheitskonzept Sinn ergibt. Die Freigabe sollte sich wie ein bewusst gesetzter Kontrollpunkt anfühlen, nicht wie eine lästige Bestätigung, die man möglichst schnell wegwischt.
Erste Schritte mit der App
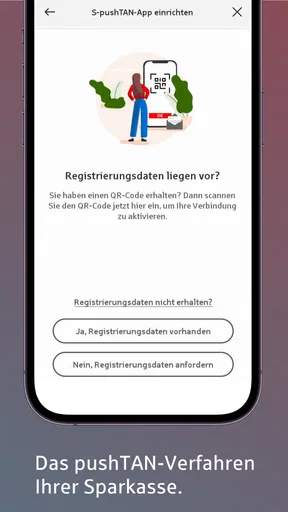
Der erste Eindruck zählt, und die S-pushTAN App macht in dieser Hinsicht einen soliden Job. Der Download ist sowohl für Android als auch iOS ein Kinderspiel. Die Installation geht schnell vonstatten, und die Einrichtung ist ziemlich selbsterklärend. Du musst lediglich ein paar Schritte durchlaufen, um dein Smartphone mit deinem Online-Banking-Konto zu verbinden. Einfacher geht’s kaum, oder?
Benutzerfreundlichkeit und Design
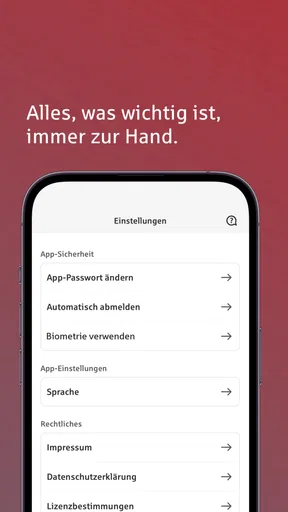
Das Design der App ist minimalistisch und funktional. Es gibt keine unnötigen Schnörkel, was ich persönlich sehr schätze. Alles ist logisch angeordnet und leicht auffindbar. Wenn du schon einmal eine Banking-App benutzt hast, wirst du dich hier sofort zuhause fühlen. Die Navigation ist flüssig, und die Ladezeiten sind erfreulich kurz.
Sicherheit auf höchstem Niveau
Jetzt kommen wir zum wichtigsten Punkt: der Sicherheit. Die App nutzt das TAN-Verfahren, um Transaktionen sicher freizugeben. Was das bedeutet? Nun, jedes Mal, wenn du eine Überweisung tätigen möchtest, erhältst du eine TAN direkt auf dein Handy. Diese TAN gibst du dann ein, um die Transaktion abzuschließen. Das Ganze ist mit einer starken Verschlüsselung gesichert, was ein gutes Gefühl gibt. Ich habe mich sehr sicher gefühlt, als ich die App benutzt habe.
Funktionalitäten und Leistung
Die App ist nicht nur sicher, sondern auch sehr funktional. Du kannst problemlos zwischen verschiedenen Bankkonten wechseln und alle deine Transaktionen im Auge behalten. Außerdem ist sie erstaunlich ressourcenschonend. Sie läuft reibungslos im Hintergrund, ohne die Akkulaufzeit deines Smartphones zu beeinträchtigen.
Support und Kundendienst
Falls du doch einmal Probleme oder Fragen hast, bietet die App einen soliden Kundensupport. Der Support ist über verschiedene Kanäle erreichbar, und meine Erfahrungen waren durchweg positiv. Die Antworten kamen schnell und waren hilfreich. Es ist beruhigend zu wissen, dass man nicht alleine gelassen wird, wenn es mal hakt.
Abschließend kann ich sagen, dass die S-pushTAN App eine exzellente Wahl für alle ist, die Wert auf Sicherheit und Benutzerfreundlichkeit legen. Sie erledigt ihre Aufgabe ohne viel Aufhebens und gibt dir ein sicheres Gefühl bei deinen Bankgeschäften. Wenn du also auf der Suche nach einer zuverlässigen Lösung für dein Online-Banking bist, solltest du dieser App definitiv eine Chance geben.
Mein Urteil für den gemeinsamen Haushalt
Bei S-pushTAN zählen für mich vor allem zwei Dinge: Der Freigabeschritt lässt sich mobil in den Banking-Alltag einordnen, und die Zuständigkeit bleibt am klarsten, wenn jede Person ihren eigenen Zugang und ihr eigenes Gerät verantwortet. Als kostenlose Finanz-App von Star Finanz GmbH kann sie für Kundinnen und Kunden, deren Bank dieses Verfahren vorsieht, eine passende Lösung sein. Weniger überzeugend ist sie für Haushalte, die ein einziges Telefon als gemeinsames Bankgerät behandeln oder erwarten, dass die App selbst Absprachen und Berechtigungen organisiert.
Meine Empfehlung ist deshalb bewusst praktisch: Wenn du ein eigenes Smartphone nutzt, dein Banking pushTAN unterstützt und du vor jeder Freigabe Empfänger und Betrag prüfst, spricht viel dafür, die App als festen Teil deines Zahlungsablaufs zu nutzen. Wenn du dagegen eine umfassende Finanzübersicht, gemeinsam verwaltete Kontozugänge oder einen Freigabeweg ohne Smartphone suchst, vergleiche zuerst die Möglichkeiten deiner Bank. Für den passenden Anwendungsfall ist sie eine zweckmäßige Begleiterin; im Haushalt wird sie am zuverlässigsten, wenn Bequemlichkeit nicht auf Kosten klarer Zuständigkeiten geht.
Häufig gestellte Fragen
01Wie sicher ist die S-pushTAN App?
Die S-pushTAN App bietet ein hohes Maß an Sicherheit durch verschlüsselte Übertragungen und zusätzliche Authentifizierungsschritte. Sie verwendet moderne Verschlüsselungstechnologien, um Ihre Daten zu schützen. Nutzer sollten jedoch sicherstellen, dass ihr Smartphone vor unbefugtem Zugriff geschützt ist und regelmäßige Updates durchführen, um die Sicherheit zu maximieren.
02Welche Voraussetzungen müssen erfüllt sein, um S-pushTAN zu nutzen?
Um die S-pushTAN App nutzen zu können, benötigen Sie ein kompatibles Smartphone mit einem aktuellen Betriebssystem (iOS oder Android) sowie ein Konto bei einer teilnehmenden Sparkasse. Außerdem ist es erforderlich, die App aus dem offiziellen App Store herunterzuladen und die Registrierung über Ihr Online-Banking-Portal abzuschließen.
03Kann ich die S-pushTAN App auf mehreren Geräten nutzen?
Die S-pushTAN App ist für die Nutzung auf einem einzigen Gerät konzipiert. Sobald die App auf einem neuen Gerät aktiviert wird, wird die Verbindung auf dem alten Gerät automatisch deaktiviert. Dies dient dem Schutz Ihrer Daten und der Verhinderung unbefugter Zugriffe.
04Was passiert, wenn ich mein Smartphone verliere?
Sollten Sie Ihr Smartphone verlieren, ist es wichtig, die App so schnell wie möglich zu sperren. Dies kann durch den Kontakt zu Ihrer Sparkasse oder durch das Sperren der App über das Online-Banking erfolgen. Im Falle eines Verlusts sollte auch der Geräte-PIN geändert werden, um unbefugten Zugriff zu verhindern.
05Welche Kosten fallen bei der Nutzung der S-pushTAN App an?
Die Nutzung der S-pushTAN App ist in der Regel kostenlos. Es können jedoch Kosten durch Ihren Mobilfunkanbieter für die Datenübertragung entstehen. Einige Sparkassen erheben möglicherweise Gebühren für den pushTAN-Service selbst. Es wird empfohlen, sich bei Ihrer Sparkasse über mögliche Gebühren zu erkundigen.
Berechtigungen von S-pushTAN - sichere Freigaben einfach erklärt
Welche Berechtigungen die App unter Android anfordern kann und wofür sie verwendet werden. Alle Berechtigungen sind optional und lassen sich in den Einstellungen deines Smartphones deaktivieren.
Standort
Ungefährer Standort (netzwerkbasiert), Genauer Standort (GPS- und netzwerkbasiert)
Telefon
Telefonstatus und Identität abrufen
Kamera
Bilder und Videos aufnehmen
Geräte-ID & Anrufinformationen
Telefonstatus und Identität abrufen
Nutzerbewertungen
4,3von 5
17.41K Rezensionen
- 5 Sterne72%
- 4 Sterne10%
- 3 Sterne3%
- 2 Sterne2%
- 1 Sterne12%


